Формула и обозначения
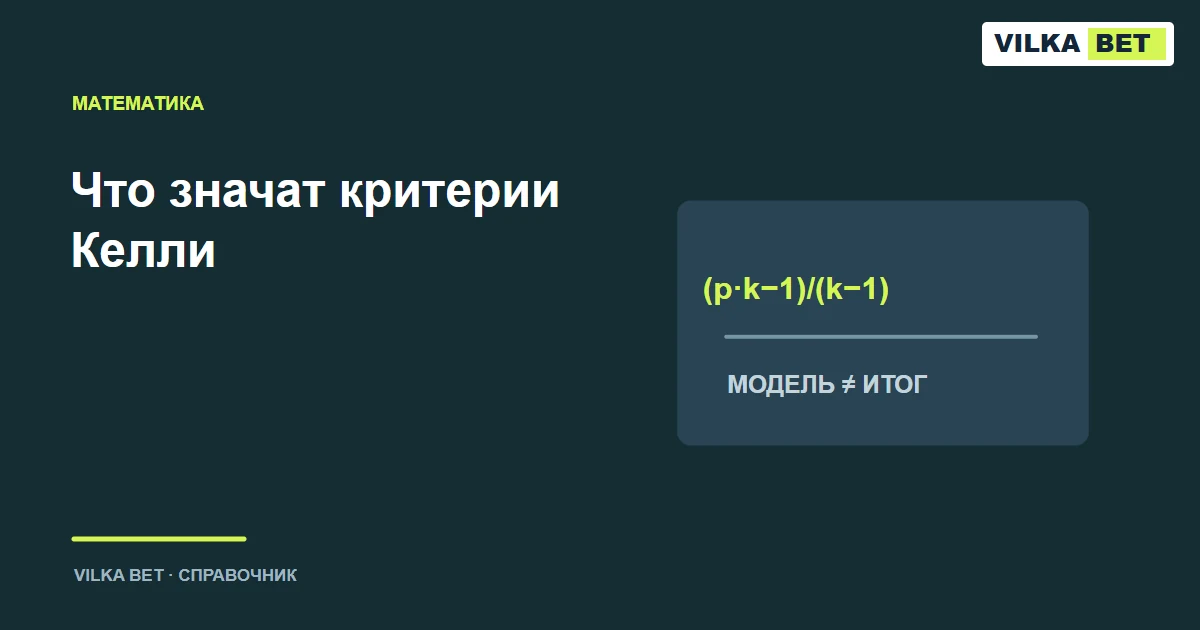
Для простого бинарного исхода без возврата, при десятичном коэффициенте k и вероятности успеха p, доля по Келли f равна (p × k − 1) ÷ (k − 1). В другой записи b = k − 1 обозначает чистую прибыль с единицы при успехе, q = 1 − p — вероятность поражения, тогда f = (b × p − q) ÷ b. Это одна формула с разными обозначениями.
Модель оптимизирует ожидаемый логарифмический рост при своих предположениях. Это не формула безопасного дохода и не обещание лучшего результата на каждой конечной серии. Она предполагает, что вероятность задана правильно и результат расчёта применим к рассматриваемому типу пари. Нельзя выдавать подразумеваемую вероятность из котировки за независимую оценку: иначе собственное преимущество не измеряется.
Пошаговый расчёт
Возьмём исключительно учебные данные: k = 2,00, p = 0,55. Тогда f = (0,55 × 2 − 1) ÷ (2 − 1) = 0,10, то есть 10% модельного капитала. При условных 10 000 рублях получается 1000. Это иллюстрация уравнения, не рекомендация выбрать такую долю. Даже при безошибочном p = 0,55 почти половина отдельных попыток проигрывает, а серии потерь остаются возможными.
Другой пример: k = 1,80, p = 0,55. Числитель равен 0,99 − 1 = −0,01, знаменатель — 0,80, f = −0,0125. Отрицательный результат не означает команду поставить против события без проверки новой цены. В простом применении он указывает на отсутствие основания для положительной доли в этом пари по заданной модели. Порог положительного числителя совпадает с условием p > 1/k.
Ошибка вероятности меняет решение
Пусть фактический шанс в первом примере не 55%, а 48%. Цена осталась 2,00, но ожидаемый результат с единицы стал 0,48 × 2 − 1 = −0,04. Назначение доли по ошибочной оценке не исправляет отрицательное ожидание. Чем сильнее завышен шанс, тем более агрессивной может оказаться рассчитанная сумма.
«Половина Келли» означает применение половины рассчитанной доли, четверть — одной четверти. В примере с f = 10% это 5% и 2,5%. Уменьшение доли снижает размер отдельного риска относительно полного расчёта, но не доказывает положительное ожидание при неверном p. Сам выбор дроби тоже не может быть универсальной инструкцией для всех людей и событий.
Где простая формула неприменима
Возврат, половинный выигрыш и четвертная линия создают больше двух финансовых исходов. Подставлять их в бинарную формулу как обычную победу или поражение некорректно. Нужно учитывать все возможные изменения капитала и вероятности. Несколько одновременно открытых зависимых пари также требуют совместной модели: отдельный Келли для каждого не учитывает общий сценарий потери.
Например, победа команды и её минусовая фора могут проиграть вместе. Две рассчитанные отдельно доли по 10% не гарантируют, что суммарные 20% отвечают исходной оптимизационной задаче. Корреляция, лимиты, неопределённость оценки и конечный горизонт требуют дополнительного анализа. Для обычного читателя честный вывод часто состоит в том, что данных для применения формулы нет.
Как использовать объяснение без ложной точности
Сначала отделяют проверяемые данные от предположений: коэффициент известен из купона, вероятность — оценка модели, а доля — результат условного расчёта. Запись 0,5537 не становится точнее 0,55, если исходная выборка мала. До любых выводов проверяют математическое ожидание и чувствительность результата к изменению p.
Формула не заменяет предел расходов и не делает заём допустимым способом увеличить капитал. Когда хочется повысить вероятность в расчёте, чтобы оправдать большую сумму, полезно остановить вычисление и проверить само предположение. Для оценки цены без выдуманного преимущества есть материал о коэффициенте и вероятности.
Округление и границы результата
Если расчёт дал 2,73%, округление вверх до 3% увеличивает фактическую долю примерно на десятую часть относительно модели. Мелкое изменение записи способно оказаться заметным изменением риска. До интерпретации также проверяют диапазон вероятности от нуля до единицы и коэффициент строго больше единицы, бессмысленный вход не превращается в содержательный ответ от наличия формулы.