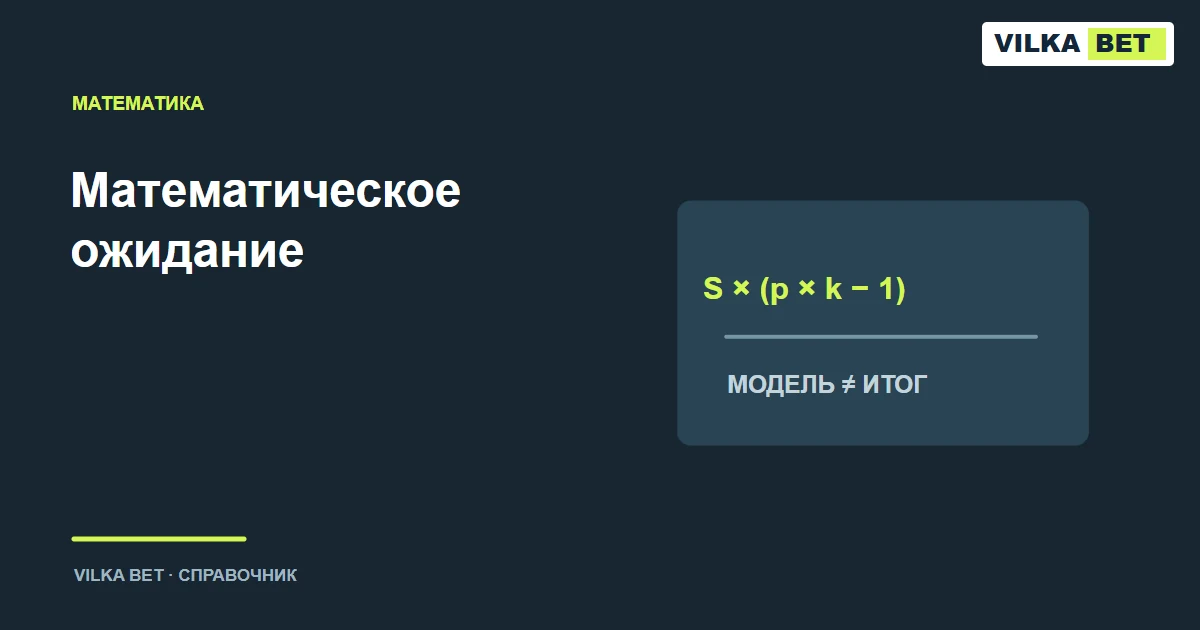
Формула простого пари
Для суммы S, десятичного коэффициента k и оценённой вероятности полного выигрыша p ожидаемый чистый результат без возвратов равен S × (p × k − 1). Вероятность задают долей от 0 до 1, а не числом процентов. Формула предполагает только полный выигрыш и полный проигрыш, для частичного расчёта нужны дополнительные состояния.
Чувствительность к вероятности
При S = 100 ₽, k = 2,10 и предположении p = 0,50 модель даёт +5 ₽. Если реальный шанс ближе к 0,45, ожидание уже −5,50 ₽. Разница в пять процентных пунктов изменила знак результата. Запись формулы не доказывает правильность оценки p.
| Предположение p | Ожидание при 100 ₽ и 2,10 |
|---|---|
| 45% | −5,50 ₽ |
| 50% | +5 ₽ |
| 55% | +15,50 ₽ |
Ожидание не обещает выигрыш
Даже положительное ожидание в модели не отменяет проигрыша отдельного пари и серии убытков. Систематическая ошибка исходных данных не исчезает от увеличения числа ставок. Если вероятность взята как 1/k из той же линии, она не становится независимой оценкой преимущества. Сначала различите цену и вероятность.
Что делать с неполной моделью
Для рынков с возвратом нужно отдельно задать вероятности выигрыша, возврата и проигрыша и суммировать результаты, умноженные на эти вероятности. Четвертные линии добавляют половинные расчёты. Если нужных оценок нет, честный итог — неопределённость, а не выдуманная точность. Для оценки состоявшегося результата служит ROI, а не ожидание задним числом.
Примеры описывают обозначенный рынок и указанный период. В конкретном купоне нужно проверить правила оператора, условия отмены и включение дополнительного времени. Это объяснение расчёта, а не рекомендация заключить пари.
Вывод формулы и пример с возвратом
Вывод для двух состояний начинается с денег. Полный выигрыш даёт S × (k − 1) чистого результата, полный проигрыш даёт −S. Умножаем эти результаты на p и 1 − p, складываем: p × S × (k − 1) + (1 − p) × (−S) = S × (p × k − 1). Предполагаются обычные деньги, отсутствие комиссий и только два состояния.
Если возможен возврат, задайте три вероятности отдельно. Для учебной суммы 100 ₽ и коэффициента 2,10 предположим вероятность выигрыша 45%, возврата 10% и проигрыша 45%. Сумма вероятностей равна 100%, возврат даёт нулевой чистый результат.
| Состояние | Предположенная вероятность | Чистый результат | Вклад в ожидание |
|---|---|---|---|
| Выигрыш | 0,45 | +110 ₽ | +49,50 ₽ |
| Возврат | 0,10 | 0 ₽ | 0 ₽ |
| Проигрыш | 0,45 | −100 ₽ | −45 ₽ |
| Сумма | 1,00 | — | +4,50 ₽ |
Подстановка p = 0,45 в двухисходную формулу дала бы −5,50 ₽, потому что она приписала бы проигрыш всем остальным 55%. Но в заданной модели 10% приходится на возврат, а не на потерю суммы. Ошибка возникла бы в описании состояний, арифметика сама её не обнаруживает.
Вероятности в таблице придуманы для проверки формулы. Это не оценка реального матча и не основание заключать пари. Для рабочей модели нужны проверяемый способ оценки, данные, проверка на будущих наблюдениях и учёт неопределённости. Положительное число при произвольно выбранных p ничего не говорит о наличии преимущества.